Налогообложение аптеки: выбор системы налогов
Правильно выбранная система налогообложения способна сэкономить аптеке десятки тысяч рублей ежегодно. Разбираемся, какие режимы доступны аптечным организациям, что учесть при выборе и как не ошибиться с переходом.
Какие налоговые режимы доступны аптеке
Аптека — специфический вид бизнеса. С одной стороны, это торговое предприятие, с другой — лицензируемая деятельность в сфере здравоохранения. Налоговое законодательство накладывает на аптеки ряд ограничений, и не все популярные спецрежимы им доступны.
На сегодняшний день аптечная организация может применять одну из двух систем: общую систему налогообложения (ОСНО) или упрощённую систему налогообложения (УСН). Патентная система (ПСН) для розничной торговли лекарственными препаратами запрещена — это прямо следует из пп. 1 п. 3 ст. 346.43 НК РФ. ЕНВД отменён с 2021 года.
Выбор между ОСНО и УСН — ключевое решение при открытии аптеки или при оптимизации уже работающего бизнеса. Ниже разберём каждый режим детально.
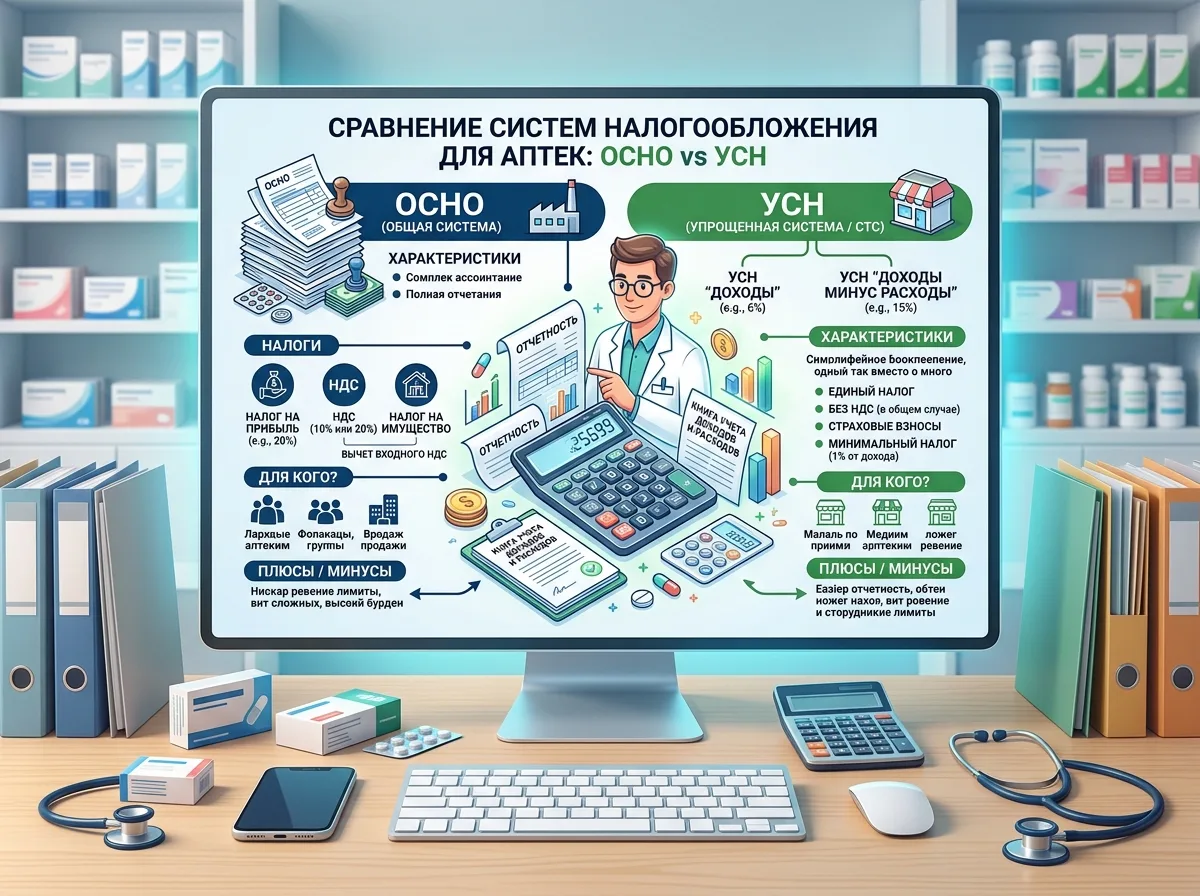
ОСНО и УСН для аптеки: ключевые отличия
| Параметр | ОСНО | УСН «Доходы» | УСН «Доходы − Расходы» |
|---|---|---|---|
| Ставка основного налога | 20% налог на прибыль | 6% от выручки | 15% от прибыли (5–15% по регионам) |
| НДС | 10% / 20% (льготы на ряд препаратов) | Не уплачивается* | Не уплачивается* |
| Налог на имущество | Уплачивается | По кадастровому перечню | По кадастровому перечню |
| Учёт расходов | Полный, по всем статьям | Не учитываются | Закрытый перечень (ст. 346.16 НК) |
| Лимит выручки (2025) | Без ограничений | 450 млн ₽/год | 450 млн ₽/год |
| Сложность учёта | Высокая | Минимальная | Средняя |
| Кому подходит | Крупным сетям, работающим с больницами | Малым аптекам с низкой рентабельностью расходов | Аптекам с высокой долей расходов (норма) |
* С 2025 года плательщики УСН с выручкой свыше 60 млн ₽/год обязаны уплачивать НДС. Уточняйте актуальные пороги.
Как выбрать оптимальную систему налогообложения
Выбор режима зависит от нескольких ключевых факторов: масштаба бизнеса, структуры выручки, доли расходов, а также от того, работает ли аптека с юридическими лицами — больницами, фондами ОМС, оптовыми покупателями.
Оцените долю расходов
Для большинства аптек расходы составляют 70–85% от выручки. При такой структуре УСН «Доходы − Расходы» со ставкой 15% даёт меньшую нагрузку, чем УСН «Доходы» по 6%.
Учтите НДС-партнёров
Если аптека работает с больницами или оптовыми организациями, которым нужен входящий НДС, применение ОСНО даст конкурентное преимущество. На УСН вы теряете этих клиентов.
Проверьте региональную ставку
Субъекты РФ вправе снижать ставку УСН «Доходы − Расходы» до 5%, а в ряде регионов действуют «налоговые каникулы». Уточните условия своего региона — экономия может быть существенной.
Практическое правило: формула выбора УСН
Сравните налоговую нагрузку по двум вариантам:
- → УСН «Доходы»: Выручка × 6%
- → УСН «Доходы − Расходы»: (Выручка − Расходы) × 15%
- → Если расходы превышают 60% выручки, второй вариант выгоднее. Для аптек с рентабельностью 10–20% почти всегда выгоднее «Доходы − Расходы».
Особенности налогообложения аптеки на ОСНО
ОСНО остаётся обязательной для аптечных сетей с выручкой свыше установленного лимита УСН, а также для аптек, реализующих препараты по государственным контрактам и работающих с НДС-плательщиками.
На ОСНО аптека уплачивает налог на прибыль по ставке 20% (или 25% с 2025 года согласно принятым поправкам — уточняйте актуальную редакцию НК РФ). Одновременно применяются льготные ставки НДС:
- 10% — на большинство лекарственных препаратов, внесённых в государственный реестр;
- 0% — на отдельные категории при экспорте;
- 20% — на сопутствующие товары (косметику, БАДы, гигиену).
Важно вести раздельный учёт операций с разными ставками НДС — это требование налоговых органов и источник частых ошибок при проверках.
Ведение раздельного учёта НДС — обязательное условие для аптек на ОСНО
Расходы, которые можно учесть на ОСНО (в отличие от УСН)
- ✓ Закупка товара у всех поставщиков
- ✓ Аренда помещений и коммунальные расходы
- ✓ Заработная плата и страховые взносы
- ✓ Амортизация оборудования и инвентаря
- ✓ Расходы на сертификацию и лицензирование
- ✓ Маркетинг и реклама (в рамках норматива)
- ✓ Банковские комиссии и проценты по кредитам
- ✓ Убытки прошлых периодов (перенос на будущее)
Частые вопросы о налогообложении аптек
Может ли аптека применять патентную систему налогообложения?
Когда нужно подать заявление о переходе на УСН?
Выгодно ли аптеке применять УСН, если она реализует товары через систему ОМС?
Как учитываются страховые взносы при УСН «Доходы»?
Нужно ли аптеке на УСН платить НДС в 2025 году?
Какие налоги платит ИП — владелец аптечного пункта на УСН?
Не уверены в выборе налогового режима для вашей аптеки?
Неверный выбор системы налогообложения приводит к переплате налогов, штрафам и сложностям при работе с поставщиками. Рекомендуем проконсультироваться с бухгалтером, специализирующимся на фармацевтической отрасли, ещё до регистрации бизнеса или в начале нового финансового года.