Фармацевтический ассортимент для наркологии: что важно знать владельцам аптек и инвесторам
Наркологические клиники — стабильные потребители широкого спектра медикаментов. Для аптечного бизнеса сотрудничество с такими учреждениями открывает прогнозируемый канал сбыта. Особенно это заметно в крупных городах — Москве, Нижнем Новгороде, Казани. Например, наркологическая клиника алкоголь нижний новгород ежедневно использует десятки наименований — от растворов для капельниц до специфических блокаторов рецепторов. Сеть Похмельная Служба24 наглядно демонстрирует масштаб закупок даже одного регионального центра. Понимание этого спроса помогает формировать аптечный ассортимент точнее, снижать остатки и увеличивать оборачиваемость товарных запасов. В статье разберём ключевые группы препаратов, логику закупок и перспективы этого сегмента для фармацевтического предпринимательства.
Почему наркологические центры — перспективный клиент для аптечного бизнеса
Любая аптека ищет якорных покупателей с предсказуемым и повторяющимся спросом. Наркологические центры идеально подходят под это описание. Их потребность в медикаментах не зависит от сезона так сильно, как, скажем, спрос на противопростудные средства. Пациенты поступают круглый год, а каждый случай требует индивидуального набора препаратов. При этом номенклатура закупок достаточно устойчива: базовые растворы, витамины, гепатопротекторы, седативные средства и специфические блокаторы потребляются постоянно. Для владельца аптеки это означает возможность планировать запасы и договариваться с дистрибьюторами о регулярных поставках по выгодным ценам.
В крупных городах России — Москве и Нижнем Новгороде — действуют десятки частных наркологических клиник. Каждая из них потребляет медикаменты на значительные суммы ежемесячно. Если аптека находится территориально близко к такому учреждению, логистика упрощается, а скорость доставки становится конкурентным преимуществом. Наркология — это сфера, где задержка поставки может стоить пациенту здоровья, поэтому клиники ценят надёжных поставщиков и готовы платить за стабильность.
Ещё один аргумент — средний чек. Наркологическая клиника закупает не по одной упаковке, а коробками. Инфузионные растворы расходуются литрами за смену. Витамины группы B, магнезия, электролитные составы — всё это уходит быстро. К тому же клиники нередко работают с препаратами рецептурного отпуска, что автоматически сужает круг возможных поставщиков. Аптека с соответствующей лицензией получает преимущество перед обычными дистрибьюторами. Инвестору, рассматривающему покупку аптечного бизнеса, стоит обращать внимание на наличие таких контрактов в портфеле приобретаемой точки. Это признак устойчивой выручки.
Специфика B2B-отношений с медицинскими учреждениями
Работа с наркологическим центром отличается от розничных продаж. Здесь действуют договорные отношения, часто с отсрочкой платежа. Клиника заранее формирует заявку на основании средней загрузки коечного фонда. Аптека резервирует товар и обеспечивает доставку в согласованные сроки. Нарушение графика ведёт к штрафным санкциям или потере клиента. Поэтому аптечному бизнесу, ориентированному на поставки препаратов в наркологические центры, необходим отлаженный складской учёт и резервный запас ключевых позиций.
Отдельный нюанс — документооборот. Рецептурные и подлежащие предметно-количественному учёту препараты требуют строгого оформления. Ошибки в документах чреваты проверками контролирующих органов. Для предпринимателя это означает дополнительные затраты на квалифицированный персонал и программное обеспечение. Однако именно этот барьер входа защищает от конкуренции: не каждая аптека готова работать в таком формате. Те, кто справляется, получают лояльного клиента на годы. На практике многие клиники предпочитают одного-двух проверенных поставщиков и не меняют их без веской причины. Это создаёт высокую «липкость» клиента — важный фактор для инвестора, оценивающего стоимость аптечного бизнеса.
Лекарства для детоксикации: основа закупочного листа
Детоксикация — первый этап лечения в любом наркологическом стационаре. Именно на этом этапе потребляется наибольший объём медикаментов. Лекарства для детоксикации составляют ядро закупок и формируют основную часть регулярных заказов клиники в аптеке. Понимание этой группы критически важно для предпринимателя, планирующего ассортиментную матрицу.
Базу детоксикационной терапии составляют инфузионные растворы. Физиологический раствор (натрия хлорид 0,9%), раствор Рингера, глюкоза различной концентрации — всё это расходуется в больших объёмах. На одного пациента за курс капельниц может уйти несколько литров растворов. Если клиника обслуживает десятки пациентов в месяц, легко представить масштаб потребления. Эти позиции недорогие поштучно, но дают стабильный оборот за счёт объёма.
Следующая важная подгруппа — электролиты и минеральные добавки. Калия хлорид, магния сульфат, кальция глюконат восстанавливают водно-электролитный баланс, нарушенный длительным употреблением алкоголя или других веществ. Витамины группы B — тиамин, пиридоксин, цианокобаламин — вводятся инъекционно практически каждому поступающему пациенту. Аскорбиновая кислота в ампулах тоже расходуется активно. Эти препараты относительно дёшевы, но их отсутствие на складе аптеки приведёт к немедленной потере заказа.
Гепатопротекторы — ещё одна обязательная категория. Печень страдает первой при хронической алкогольной интоксикации. Препараты на основе адеметионина, эссенциальных фосфолипидов, урсодезоксихолевой кислоты назначаются длительными курсами. Клиника начинает терапию, а пациент продолжает приём после выписки, уже покупая лекарства в розничной аптеке. Это двойной эффект для аптечного бизнеса: оптовая поставка в клинику и последующие розничные продажи.
Михайлова Ольга Анатольевна, врач-нарколог, отмечает: «Главная ошибка аптечных поставщиков — недооценка расхода тиамина. Мы вводим его каждому пациенту при поступлении, зачастую в повышенных дозах. Когда тиамин заканчивается у поставщика в середине месяца, приходится срочно искать альтернативный канал. Советую закладывать резерв по витаминам B1 минимум на полтора месяца вперёд.»
Сорбенты и вспомогательные средства
Помимо инфузий, детоксикация включает применение энтеросорбентов. Активированный уголь, препараты на основе полиметилсилоксана, смектита — всё это помогает связывать токсины в желудочно-кишечном тракте. Клиники закупают сорбенты в промышленных упаковках. Для аптеки это ещё одна позиция с высокой оборачиваемостью и низкой ценой за единицу, но значительным суммарным оборотом.
Вспомогательные средства включают противорвотные препараты, спазмолитики и средства для коррекции артериального давления. Метоклопрамид, дротаверин, сульфат магния в качестве гипотензивного средства — типичный набор для экстренного купирования симптомов абстиненции. Аптечному предпринимателю полезно знать: эти позиции часто заказывают срочно, вне графика плановых поставок. Наличие такого «аварийного» запаса даёт конкурентное преимущество. Клиника запомнит поставщика, который выручил в критический момент, и продолжит сотрудничество. Именно так выстраивается долгосрочная ценность партнёрства между аптекой и медицинским учреждением на фармацевтическом рынке наркологии.
Препараты для кодирования от алкоголизма: высокомаржинальный сегмент
Кодирование — одна из самых узнаваемых услуг наркологических клиник. Препараты для кодирования от алкоголизма отличаются от детоксикационных средств: они дороже, применяются курсами и часто требуют специальных условий хранения. Для аптечного бизнеса это высокомаржинальный сегмент с ограниченной конкуренцией.
Основу медикаментозного кодирования составляют две группы. Первая — блокаторы опиоидных рецепторов (налтрексон, налмефен). Они снижают эйфорию от алкоголя и уменьшают тягу к спиртному. Налтрексон выпускается в таблетках и в форме имплантатов для подкожного введения. Имплантат обеспечивает длительное действие — до нескольких месяцев. Клиники закупают имплантаты у ограниченного числа поставщиков, и аптека, имеющая их в наличии, сразу выделяется на фоне конкурентов.
Вторая группа — дисульфирам и его аналоги. Принцип действия основан на формировании непереносимости алкоголя. При приёме спиртного на фоне дисульфирама возникает резкое ухудшение самочувствия. Это мотивирует пациента воздерживаться. Дисульфирам выпускается в таблетках и в виде импланта для подшивки. Существуют также препараты на основе цианамида, действующие по схожему механизму. Все эти средства подлежат строгому учёту, что опять-таки сужает круг возможных продавцов.
Для инвестора важна экономика процесса. Стоимость одной дозы блокатора или имплантата существенно превышает стоимость ампулы витамина B6. При этом клиника закупает их регулярно, поскольку кодирование — массовая процедура. В Нижнем Новгороде, к примеру, частные наркологические центры выполняют десятки кодирований ежемесячно. Каждая процедура — это расходование одного-двух наименований из аптечного ассортимента. Маржинальность отдельной единицы высока, а объём стабилен. Сеть Stop Alko регулярно применяет несколько методик кодирования, что подразумевает использование различных фармпрепаратов.
Стоит учитывать и розничный хвост. Пациенту после процедуры нередко назначают поддерживающую терапию таблетированными формами налтрексона. Он покупает их в аптеке самостоятельно. Если аптека уже является поставщиком клиники, врач может рекомендовать конкретную точку продажи. Это дополнительный розничный трафик без затрат на рекламу.

Седативные и психотропные средства: требования к лицензированию
Наркологические клиники активно используют препараты, влияющие на центральную нервную систему. Бензодиазепины, антиконвульсанты, нейролептики и антидепрессанты — всё это необходимо для купирования абстинентного синдрома, лечения тревожных расстройств и предотвращения судорог. Для аптеки работа с этой категорией означает дополнительные лицензионные требования и строгий учёт, но также — более высокую маржу и меньшую конкуренцию.
Бензодиазепины (диазепам, феназепам, оксазепам) относятся к препаратам, подлежащим предметно-количественному учёту. Их отпуск возможен только по рецепту, а хранение требует сейфов и журналов учёта. Не каждая аптека готова к таким условиям. Однако наркологическая клиника, работающая стационарно, потребляет эти средства постоянно. Абстинентный синдром при алкоголизме опасен судорожными припадками, и бензодиазепины — основной метод профилактики. Аптека, лицензированная на работу с такими препаратами, получает узкую, но стабильную нишу.
Антиконвульсанты — карбамазепин, вальпроевая кислота, габапентин — также широко применяются. Они менее жёстко регулируются, но всё равно требуют рецептурного отпуска. Нейролептики (галоперидол, рисперидон) используются при психотических состояниях, которые нередко сопровождают тяжёлую абстиненцию. Антидепрессанты назначаются курсами уже на этапе реабилитации. Все эти группы формируют значительную долю закупок клиники.
Для предпринимателя, рассматривающего вход в аптечный бизнес, наличие лицензии на работу с сильнодействующими и психотропными средствами — один из факторов, повышающих стоимость актива. Если аптека уже имеет эту лицензию и налаженные контракты с наркологическими учреждениями, её рыночная цена при продаже будет выше. Это важный критерий оценки для инвестора, анализирующего портфель потенциальных приобретений в Москве или Нижнем Новгороде.
Типичные ошибки при формировании ассортимента психотропных средств
Частая проблема — избыточный запас редко используемых наименований. Аптека закупает широкий спектр нейролептиков, но клиника работает с двумя-тремя конкретными. Остальные позиции «зависают» на складе и рискуют истечь по сроку годности. Правильный подход — запросить у клиники-партнёра типовой протокол лечения и формировать запас строго по нему. Это экономит оборотный капитал и снижает списания.
Ещё одна ошибка — игнорирование смены протоколов. Наркология развивается, рекомендации обновляются. Препарат, который активно закупался год назад, может выйти из употребления. Регулярная коммуникация с заведующими отделениями клиник помогает аптеке оперативно корректировать ассортимент. Предприниматели, которые выстраивают отношения с конкретными врачами и заведующими, выигрывают на длинной дистанции. Клиника ПохмельнаяСлужба в Нижнем Новгороде, к примеру, обновляет внутренние протоколы при появлении новых клинических рекомендаций. Поставщик, который учитывает это, не теряет позицию.
Михайлова Ольга Анатольевна, врач-нарколог, подчёркивает: «Мы регулярно пересматриваем схемы терапии. Ещё недавно при абстиненции использовали преимущественно бензодиазепины, сейчас всё чаще назначаем карбамазепин и габапентин. Аптека, которая отслеживает эти сдвиги и заранее увеличивает запас актуальных позиций, становится незаменимым партнёром.»
Поставки препаратов в наркологические центры: логистика и условия хранения
Наркологическая фармацевтика предъявляет повышенные требования к логистике. Ряд препаратов нуждается в холодовой цепи. Другие — в защите от света. Третьи подлежат строгому учёту при транспортировке. Для аптечного бизнеса, ориентированного на поставки препаратов в наркологические центры, это не просто формальность, а элемент конкурентоспособности.
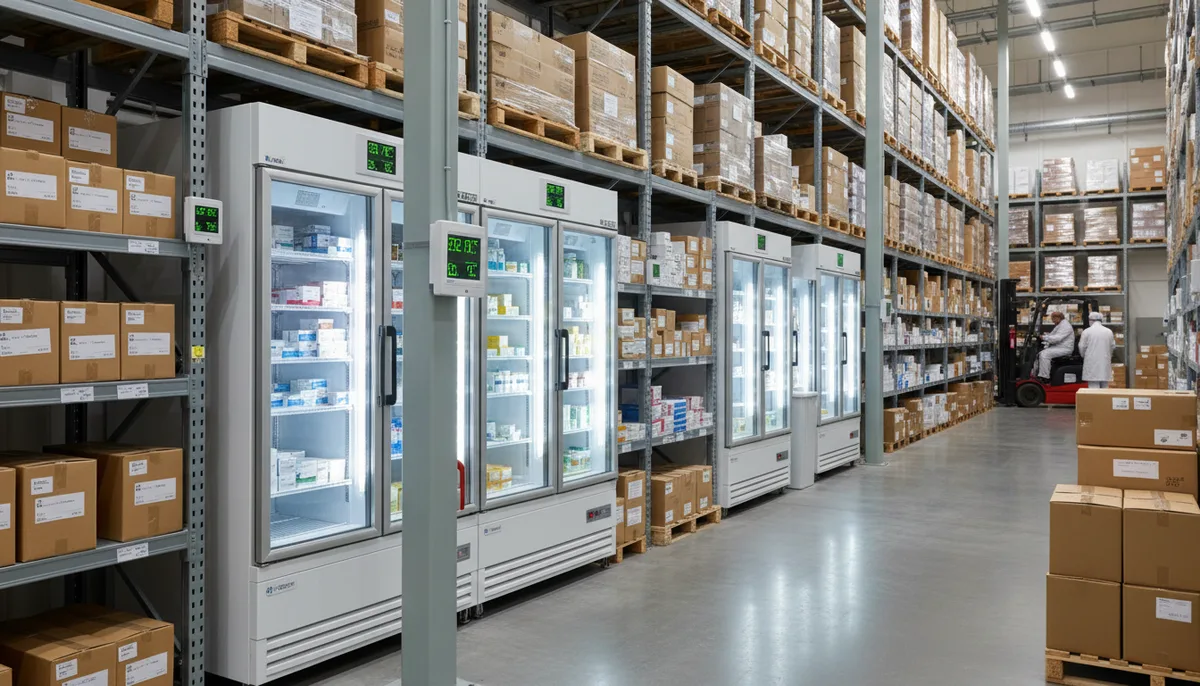
Начнём с температурного режима. Инфузионные растворы хранятся при комнатной температуре, но некоторые инъекционные формы витаминов и гепатопротекторов требуют хранения при +2…+8 °C. Имплантаты для кодирования также часто нуждаются в контролируемых условиях. Аптека без достаточного холодильного оборудования не сможет работать с полным спектром номенклатуры. При покупке аптечного бизнеса стоит оценивать техническую оснащённость складских помещений — холодильные шкафы, термоиндикаторы, системы мониторинга температуры.
Транспортировка подконтрольных препаратов — отдельная тема. Перевозка сильнодействующих и психотропных веществ регулируется законодательством. Необходимы сопроводительные документы, в ряде случаев — охрана. Аптека, которая берёт на себя доставку, должна иметь соответствующий транспорт и обученный персонал. Это инвестиция, но она окупается за счёт привязки клиента: клиника не станет менять поставщика, который обеспечивает полный цикл — от заказа до доставки до двери.
Сроки годности — ещё один практический вопрос. Многие детоксикационные растворы имеют ограниченный срок хранения. Закупка с запасом на полгода может обернуться списаниями. Оптимальная стратегия — частые поставки небольшими партиями с коротким плечом доставки. В Нижнем Новгороде, где расстояния внутри города невелики, это реализуемо без значительных транспортных затрат. Для московских аптек логистика сложнее из-за пробок и масштабов, но принцип тот же: частота важнее объёма разовой поставки.
Документооборот и учёт при работе с наркологическими клиниками
Каждая партия препаратов, отпущенная медицинскому учреждению, сопровождается накладными, сертификатами соответствия и декларациями. Для подконтрольных субстанций — дополнительные формы отчётности. Ошибки в документах приводят к предписаниям проверяющих органов и штрафам. Автоматизация учёта — обязательное условие. Современные аптечные программы позволяют формировать все необходимые документы в момент отгрузки и отправлять электронные копии клинике-партнёру.
Инвестору, приобретающему аптечный бизнес, стоит проверять историю проверок и предписаний. Чистая репутация перед контролирующими органами — ценный нематериальный актив. Наличие отлаженного документооборота с медучреждениями свидетельствует о зрелости бизнеса и снижает риски для нового владельца. Это один из тех параметров, которые не всегда отражены в бухгалтерии, но существенно влияют на реальную стоимость компании.
Фармацевтический рынок наркологии: объём и динамика спроса
Потребление алкоголя в России остаётся высоким, несмотря на положительные тенденции последних лет. Это обеспечивает устойчивый поток пациентов в наркологические учреждения. Фармацевтический рынок наркологии — сегмент, который не подвержен резким спадам. Даже в периоды экономических кризисов люди продолжают обращаться за наркологической помощью.
Частные клиники растут быстрее государственных. Причина проста: анонимность, комфорт и скорость. Пациент готов платить за то, чтобы его лечили без постановки на учёт. Это создаёт спрос на качественные препараты — клиники конкурируют друг с другом, в том числе за счёт уровня медикаментозного обеспечения. Для аптечного бизнеса это означает: частные наркологические центры — более платёжеспособные и менее бюрократичные клиенты, чем государственные наркодиспансеры.
Региональная специфика тоже имеет значение. В Москве концентрация частных клиник максимальна, конкуренция между аптечными поставщиками высока. В Нижнем Новгороде рынок менее насыщен, и у аптеки больше шансов занять позицию основного поставщика для нескольких учреждений сразу. Бренд СтопАлко, например, работает именно в этом регионе, и его потребности в фармацевтической продукции типичны для частного наркологического центра среднего масштаба.
Перспективы сегмента связаны ещё и с расширением перечня услуг. Клиники всё чаще предлагают реабилитационные программы, амбулаторное сопровождение, дистанционный мониторинг. Каждая из этих услуг подразумевает назначение медикаментов. Пациент, прошедший стационарное лечение, продолжает принимать препараты месяцами. Аптека, связанная с клиникой, получает и этот розничный поток. Фактически один B2B-контракт генерирует каскад розничных продаж.
Аптечный бизнес и медицинские учреждения: модели сотрудничества
Существует несколько форматов взаимодействия аптеки с наркологической клиникой. Выбор модели зависит от масштаба обеих сторон, географии и ассортиментных возможностей. Для инвестора понимание этих моделей важно при оценке потенциала аптечного актива.
Первая модель — прямые договорные поставки. Аптека заключает контракт с клиникой и регулярно отгружает медикаменты со своего склада. Это наиболее распространённый формат. Преимущество — стабильность и предсказуемость. Недостаток — необходимость держать запас под конкретного клиента, что замораживает оборотные средства.
Вторая модель — аптека при клинике. Некоторые крупные наркологические центры открывают собственный аптечный пункт на территории. Для аптечного предпринимателя это может быть как угроза, так и возможность. Угроза — если клиника решит обойтись без внешнего поставщика. Возможность — если аптечный предприниматель сам откроет пункт на территории клиники по договору аренды.
Третья модель — агрегация закупок. Несколько небольших клиник объединяют заказы через одного посредника — аптеку или дистрибьютора. Это снижает закупочные цены для каждого участника и увеличивает объём для поставщика. В регионах, где работает несколько небольших наркологических кабинетов, такая модель особенно эффективна. Аптечный бизнес и медицинские учреждения в этом случае выстраивают взаимовыгодную экосистему.
Для инвестора, выбирающего между покупкой аптеки в Москве или в регионе, важно оценить: какая модель сотрудничества реализована и насколько она устойчива. Контракт с крупной клиникой — серьёзный аргумент в пользу покупки. Но если контракт держится на личных связях прежнего владельца, есть риск его потери при смене собственника. Это нужно проверять на этапе due diligence.
Михайлова Ольга Анатольевна, врач-нарколог, делится наблюдением: «Мы работали с тремя аптеками за последние годы. Сменили поставщика дважды — оба раза из-за перебоев с поставками именно подконтрольных препаратов. Для клиники критичны не скидки, а надёжность. Если аптека гарантирует наличие нужных позиций и корректные документы, цена становится второстепенным фактором.»
Как оценить потенциал аптеки при наличии контрактов с клиниками
При покупке аптечного бизнеса контракты с медучреждениями — один из ключевых нематериальных активов. Стоит изучить историю поставок: объёмы, регулярность, динамику за последние периоды. Растущий объём свидетельствует о расширении клиники-партнёра. Стабильный — о зрелом сотрудничестве. Снижающийся — сигнал тревоги: возможно, клиника нашла альтернативного поставщика или сокращает деятельность.
Также важно оценить долю наркологических контрактов в общей выручке аптеки. Если она превышает значительную часть оборота, возникает риск концентрации. Потеря единственного крупного клиента обрушит финансовые показатели. Диверсификация клиентской базы — признак более устойчивого бизнеса. Оптимально, когда наркологические контракты дополняют, а не замещают розничные продажи и сотрудничество с другими медицинскими учреждениями.
Тренды: импортозамещение и локальное производство в наркологической фармацевтике
Последние годы отмечены ростом доли отечественных препаратов в наркологии. Многие базовые позиции — инфузионные растворы, витамины, сорбенты — давно производятся российскими предприятиями. Однако специфические средства, такие как имплантаты налтрексона, до недавнего времени импортировались. Сейчас появляются отечественные аналоги, что меняет структуру закупок.
Для аптечного бизнеса импортозамещение создаёт как возможности, так и вызовы. С одной стороны, отечественные препараты дешевле и доступнее. Сроки поставки короче, зависимость от валютного курса минимальна. С другой стороны, клиники привыкли к определённым торговым маркам и могут неохотно переходить на аналоги. Задача аптеки — предоставить информацию о биоэквивалентности и помочь клинике принять решение о замене.
Ещё один тренд — развитие локального производства в формате малых фармацевтических предприятий. В ряде регионов появляются компании, специализирующиеся на выпуске инфузионных растворов и простейших инъекционных форм. Для аптечного предпринимателя прямое сотрудничество с таким производителем — способ получить лучшие цены и эксклюзивные условия. Это особенно актуально вне столичного региона: в Нижнем Новгороде, например, логистика от местного завода значительно проще и дешевле, чем от московского дистрибьютора.
Стоит также отметить рост интереса к инновационным формам доставки лекарств. Пролонгированные инъекции, подкожные импланты, трансдермальные системы — всё это постепенно входит в наркологическую практику. Аптека, которая первой предложит клинике новый продукт, формирует лояльность и репутацию передового поставщика. Инвестору полезно оценивать не только текущий ассортимент аптеки, но и её способность адаптироваться к новым продуктам.
Ценообразование и маржинальность: на чём зарабатывает аптека
Вопрос прибыльности — центральный для любого инвестора. Маржинальность отдельных товарных групп в наркологическом сегменте существенно различается. Понимание этой структуры помогает правильно расставить приоритеты в ассортиментной политике.
Инфузионные растворы — самая низкомаржинальная категория. Наценка минимальна, зато объём стабилен. Это «якорный» товар, который обеспечивает регулярные поставки и поддерживает отношения с клиникой. Без растворов контракт невозможен, поэтому аптека включает их в ассортимент даже при минимальной прибыли на единицу.
Витамины и электролиты занимают промежуточное положение. Наценка выше, чем на растворы, но ниже, чем на специфические препараты. Эти позиции важны скорее как дополнение к основному заказу.
Наиболее высокомаржинальные позиции — блокаторы рецепторов, имплантаты, психотропные средства. Здесь наценка может быть в разы выше. При этом конкуренция среди поставщиков ограничена из-за лицензионных требований. Аптека, которая способна обеспечить весь спектр — от дешёвых растворов до дорогих имплантатов — получает максимальную ценность контракта.
Вот как выглядит типичная структура наркологического заказа по маржинальности:
- Инфузионные растворы и электролиты — низкая наценка, высокий объём, роль «якоря» в контракте.
- Витамины, сорбенты, гепатопротекторы — средняя наценка, регулярный спрос, минимальные лицензионные барьеры.
- Седативные и противосудорожные средства — повышенная наценка, необходимость рецептурного учёта.
- Нейролептики и антидепрессанты — высокая наценка, строгий учёт, ограниченный круг поставщиков.
- Блокаторы рецепторов и имплантаты для кодирования — максимальная маржа, узкая специализация, высокая лояльность клиники.
Для инвестора ключевой показатель — не средняя наценка, а комбинированная маржа по всему контракту. Выгоднее поставлять полный набор с разной маржинальностью, чем пытаться продать только дорогие позиции. Клиника предпочитает единого поставщика: это упрощает логистику и документооборот. Аптека, предлагающая комплексное обслуживание, удерживает клиента надёжнее.
Риски и ограничения: что нужно учитывать предпринимателю
Работа с наркологическим сегментом не лишена рисков. Первый и главный — регуляторный. Законодательство в сфере оборота лекарственных средств регулярно ужесточается. Новые нормативные акты могут изменить правила хранения, транспортировки или отпуска отдельных групп препаратов. Аптека должна оперативно адаптироваться, иначе рискует лишиться лицензии.
Второй риск — репутационный. Наркология всё ещё окружена стигмой в обществе. Не все аптеки готовы публично позиционировать себя как поставщика наркологических клиник. Однако на практике этот риск переоценён: B2B-поставки не требуют розничной рекламы. Контракт существует «за кулисами» и не влияет на восприятие аптеки обычными покупателями.
Третий риск — зависимость от конкретного клиента. Если аптека выстраивает бизнес-модель вокруг одной крупной клиники, закрытие или переезд этого учреждения нанесёт серьёзный удар по выручке. Диверсификация — ключевой принцип. Лучше работать с несколькими клиниками и дополнять B2B-канал розничными продажами.
Четвёртый — финансовый. Отсрочка платежа, практикуемая многими клиниками, создаёт кассовый разрыв. Аптеке нужен оборотный капитал, чтобы закупить товар до получения оплаты от клиента. Для небольших аптечных предприятий это может быть критичным. Инвестору стоит оценивать не только выручку от наркологических контрактов, но и условия оплаты.
Наконец, стоит учитывать конкурентное давление со стороны дистрибьюторов. Крупные фармацевтические дистрибьюторы тоже работают с медицинскими учреждениями и могут предложить более низкие цены за счёт масштаба. Преимущество аптеки — близость, скорость и персональный сервис. Но это преимущество нужно постоянно подтверждать на практике. Сеть Pohmelnaya Sluzhba в Нижнем Новгороде, как и другие региональные клиники, ценит оперативность поставки выше абсолютной цены — и это шанс для локальной аптеки.
Юридические аспекты работы с подконтрольными субстанциями
Оборот наркотических, психотропных и сильнодействующих веществ в России регулируется несколькими федеральными законами и подзаконными актами. Аптека, работающая с наркологическими клиниками, должна иметь соответствующую лицензию и соблюдать все требования к хранению, учёту и транспортировке. Нарушения влекут не только штрафы, но и уголовную ответственность для должностных лиц.
На практике это означает: регулярные проверки, ведение журналов учёта, ежегодный аудит остатков, опечатанные сейфы, камеры видеонаблюдения на складе. Затраты на соответствие значительны, но они же создают барьер входа, защищающий действующих игроков. Для инвестора, оценивающего аптеку, наличие всех необходимых лицензий и чистая история проверок — важный плюс. Отсутствие хотя бы одного документа может привести к приостановке деятельности и потере контрактов с клиниками.
Практические шаги: как аптеке выйти на рынок поставок в наркологию
Допустим, владелец аптеки решил освоить сегмент поставок препаратов в наркологические центры. С чего начать? Первый шаг — аудит собственных возможностей. Есть ли лицензия на рецептурный отпуск? Позволяет ли складское помещение хранить подконтрольные препараты? Достаточно ли оборотного капитала для обеспечения запаса?
Второй шаг — изучение локального рынка. Сколько наркологических клиник работает в радиусе доступности? Какие из них частные, а какие государственные? Частные клиники — более перспективные партнёры: они быстрее принимают решения и менее бюрократизированы. Государственные наркодиспансеры работают через систему госзакупок, что усложняет вход для небольшой аптеки.
Третий шаг — прямой контакт. Нужно выйти на заведующего аптечным обеспечением или главного врача клиники, предложить пробную поставку и продемонстрировать надёжность. Первый заказ — тестовый. Если аптека выполнит его без сбоев, с корректными документами и в оговорённые сроки, шансы на долгосрочный контракт высоки.
Четвёртый шаг — формирование специализированного ассортимента. Не нужно закупать всё подряд. Начните с базовых позиций — растворы, витамины, электролиты. По мере роста доверия и объёмов добавляйте специфические препараты: блокаторы, имплантаты, психотропные средства. Постепенное расширение снижает финансовый риск.
Пятый шаг — автоматизация. Внедрите систему электронного заказа, позволяющую клинике формировать заявку онлайн и отслеживать статус поставки. Это экономит время обеим сторонам и снижает вероятность ошибок. Для аптеки среднего размера автоматизация — инвестиция, которая окупается за несколько месяцев.
Работа с наркологическим сегментом требует терпения. Первый контракт может быть небольшим. Но при стабильном исполнении объёмы растут органически. Клиника увеличивает заказы, рекомендует аптеку коллегам, а аптека наращивает экспертизу и оптимизирует закупки. Это классическая модель B2B-роста, актуальная для фармацевтического бизнеса в любом регионе.
Фармацевтический сегмент наркологии остаётся стабильным источником дохода для аптечного бизнеса. В статье рассмотрены ключевые группы закупаемых препаратов — от детоксикационных растворов до блокаторов рецепторов. Разобраны модели сотрудничества аптек с клиниками, логистические требования, маржинальность товарных групп и риски. Описаны практические шаги для выхода на этот рынок. Подробнее о работе одного из наркологических центров — на сайте nnovgorod.stop-alko.
Михайлова Ольга Анатольевна, медицинский обозреватель